› Cases & Artikelen › Salaris of dividend
Artikel Fiscaal & Financieel Advies · 6 min lezen
Salaris of dividend
wat is slim als DGA?
Is dividend altijd voordeliger dan salaris? Hoe je als DGA de juiste verhouding bepaalt, wat de gebruikelijkloonregeling betekent en waarom je rekening-courant meetelt.
Leestijd
6 min
Onderwerp
Salaris en dividend
Voor wie
DGA's met een BV-structuur
Salaris of dividend: als DGA bepaal je zelf hoe je geld uit je BV haalt. De vraag lijkt eenvoudig, maar het antwoord hangt af van je hele situatie. Fiscale beslissingen hebben bovendien vaak gevolgen voor meerdere jaren. In dit artikel lees je daarom waarom dividend niet altijd voordeliger is, wat de gebruikelijkloonregeling betekent en hoe je de juiste verhouding bepaalt.
Salaris of dividend: is dividend altijd voordeliger?
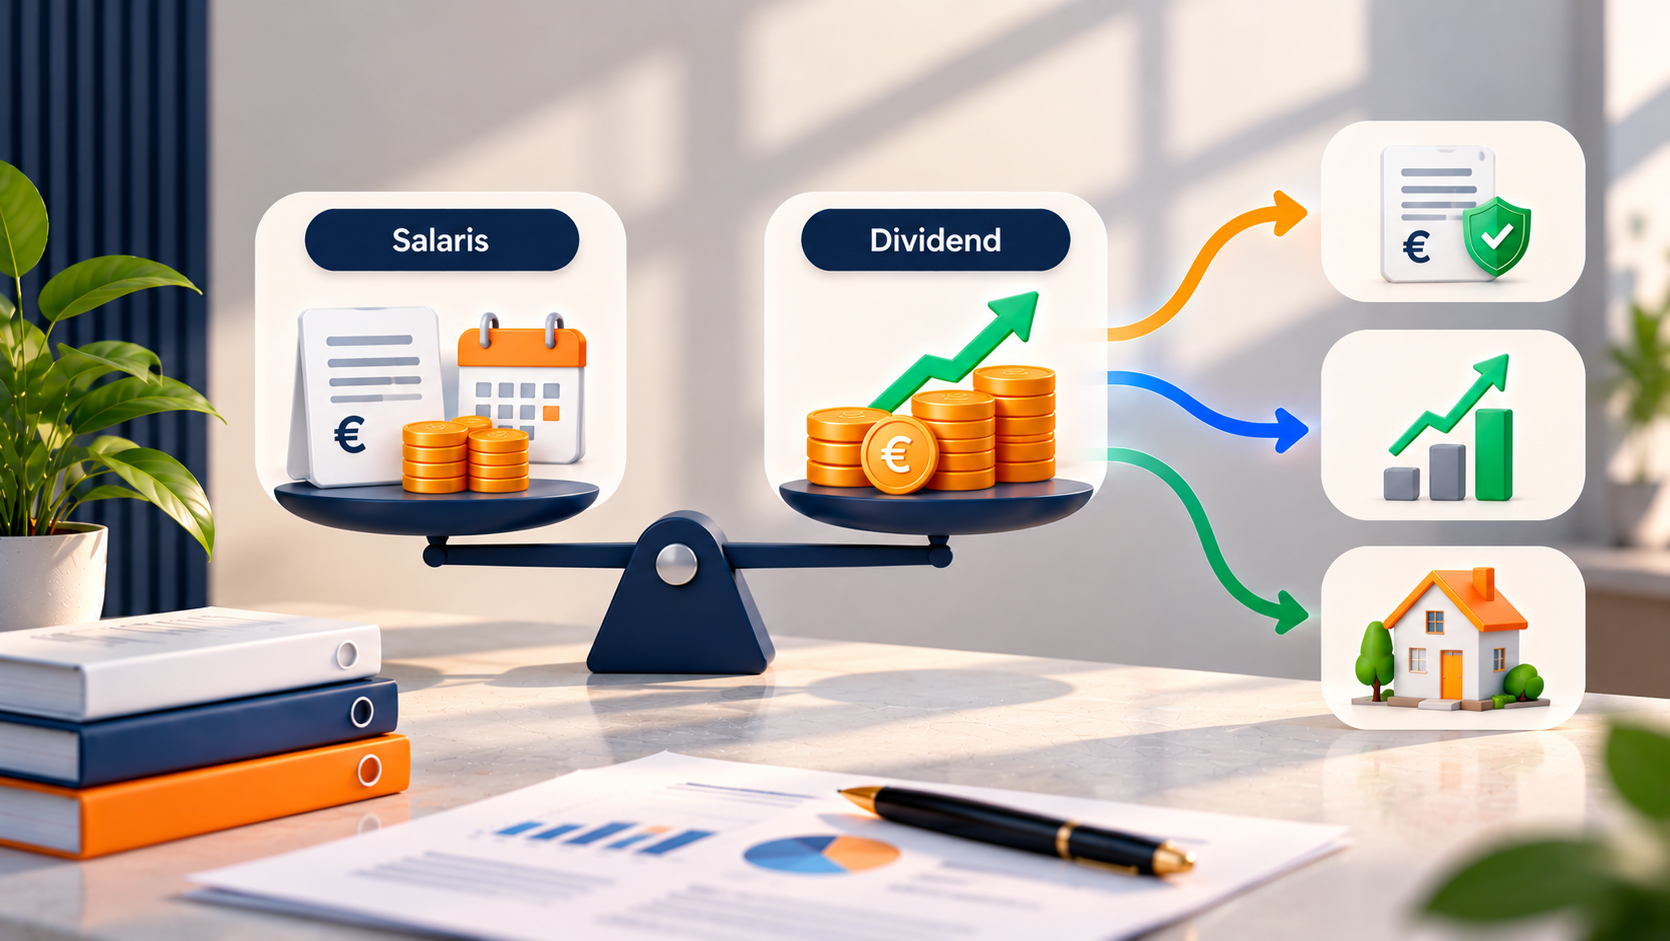
Nee. Salaris en dividend worden namelijk fiscaal verschillend behandeld. Daarnaast kan voor een DGA de gebruikelijkloonregeling van toepassing zijn. De optimale verhouding tussen salaris en dividend moet daarom per situatie worden bepaald.
Wat betekent de gebruikelijkloonregeling voor een DGA?
Voor een DGA kan de gebruikelijkloonregeling van de Belastingdienst van toepassing zijn. Daardoor kun je niet zomaar alles via dividend uitkeren en heeft het salaris dat je jezelf betaalt invloed op de keuze. Hoe dat in jouw situatie uitpakt, beoordelen we daarom samen met de rest van je fiscale en financiële positie.
Salaris of dividend en je rekening-courant
Bij een DGA spelen bovendien vaak meerdere vragen tegelijk: salaris, dividend, de rekening-courantpositie en het vermogen dat in de holding wordt opgebouwd. Die hangen bovendien met elkaar samen. Zo raakt een keuze over dividend je cashflow en privébehoefte, en een hoge rekening-courant kan juist een reden zijn om opnieuw naar de verhouding te kijken.
Kijk verder dan dit jaar
De fiscaal voordeligste oplossing op korte termijn hoeft echter niet de financieel beste oplossing op lange termijn te zijn. Daarom kijken we bij de keuze tussen salaris of dividend niet alleen naar hoeveel belasting je vandaag betaalt, maar ook naar cashflow, privébehoefte, investeringen, ondernemingsstructuur en vermogensopbouw. Waar nodig rekenen we dus verschillende scenario's door.
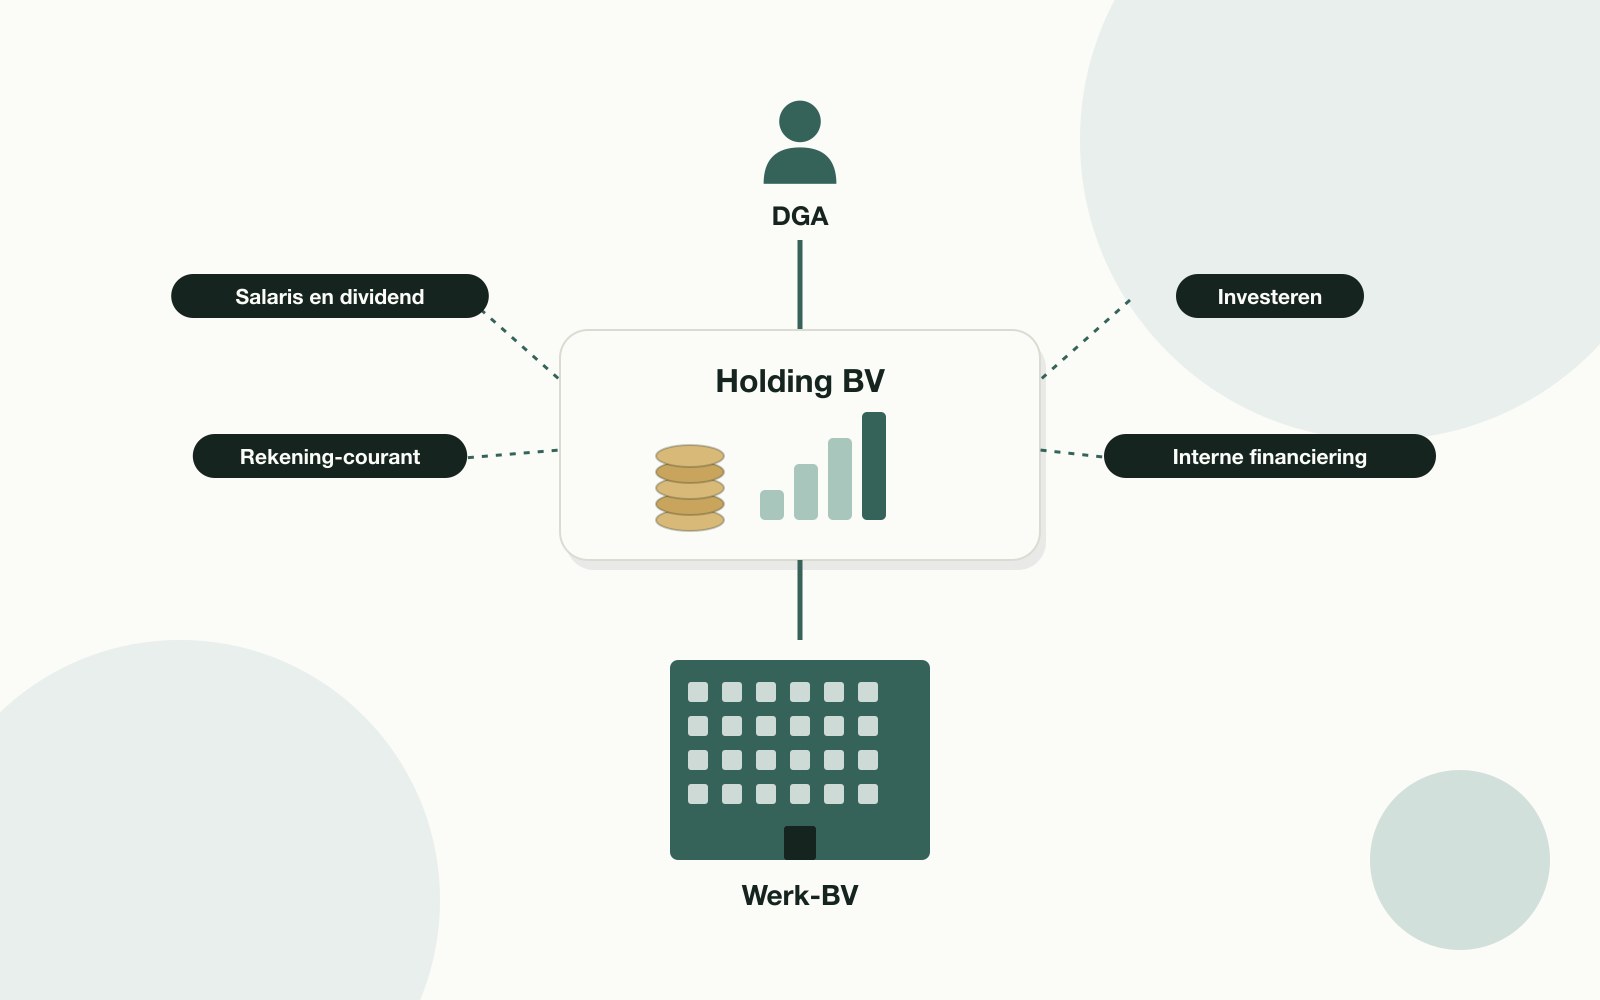
Salaris, dividend, rekening-courant en investeringen hangen met elkaar samen.
Vermogen in de holding: uitkeren of laten staan?
Met een holding kun je bijvoorbeeld vermogen opbouwen buiten de operationele activiteiten van de werkmaatschappij. Vervolgens is de vraag hoe je dat vermogen het beste inzet: uitkeren, investeren of intern financieren. Lees hoe een DGA dat aanpakte in de case over vermogen in de holding. Meer over de structuur zelf lees je in holding opzetten: wanneer loont het?
Salaris of dividend: wat nemen we mee in de afweging?
- ✓je fiscale en financiële positie;
- ✓de belastingdruk en je cashflow;
- ✓je privébehoefte;
- ✓salaris en dividend naast elkaar;
- ✓je rekening-courant;
- ✓privé versus zakelijk;
- ✓investeringen en vermogensopbouw.
Kortom: het resultaat is een concreet plan met actiepunten. Waar nodig stellen we bovendien de interne overeenkomsten en notulen op en verwerken we de gekozen oplossing in je administratie en aangiften. Lees meer over ons fiscaal en financieel advies.
Welk 1-op-1-traject past bij jouw vraag?
- ✓Financiële Startscan (€ 499): een eerste brede fiscale en financiële analyse met concrete actiepunten.
- ✓Financieel Plan Vermogensoptimalisatie DGA (€ 1.499): voor DGA's die hun BV-structuur, privépositie en vermogensopbouw uitgebreider willen optimaliseren.
- ✓Vermogensgroei DGA (€ 1.999): voor DGA's die een uitgebreide langetermijnstrategie willen voor hun BV-structuur en opgebouwde vermogen.
Je kunt de trajecten overigens ook vergelijken op onze pagina tarieven.
Veelgestelde vragen
Een boekhouder richt zich vooral op administratie, jaarstukken en aangiften. Bij fiscaal advies ligt de nadruk op keuzes die vooraf kunnen worden gemaakt. JE Finance & Advice combineert beide, zodat de cijfers uit je administratie direct worden gebruikt om vooruit te kijken.
Ja. Je administratie hoeft niet bij JE Finance & Advice te liggen. Voor losse fiscale en financiële vraagstukken kun je een los advies of een van de vaste 1-op-1-trajecten kiezen.
Ja. Een holding kan worden gebruikt om vermogen buiten de operationele activiteiten van de werkmaatschappij op te bouwen. Daarna moet worden bepaald hoe dat vermogen het beste wordt ingezet.
Wil je weten welke verhouding tussen salaris en dividend bij jou past? Plan een kennismaking.
Direct een antwoord nodig?
Wacht niet langer, bel gelijk
Bellen mag altijd, ook met een korte vraag. Op werkdagen nemen we vrijwel altijd direct op.