› Diensten › Eenmanszaak naar BV
Van eenmanszaaknaar BV
Wij rekenen eerst of een BV-structuur interessant is en begeleiden je van fiscale beoordeling tot de daadwerkelijke overgang.
Van eenmanszaak naar één BV of holding met werkmaatschappij
JE Finance & Advice begeleidt het volledige traject waarbij je vanuit een eenmanszaak overstapt naar één BV of naar een holding met werkmaatschappij. Bijvoorbeeld als je winst stijgt, je personeel aanneemt, grotere risico’s loopt of niet alle winst direct privé nodig hebt.
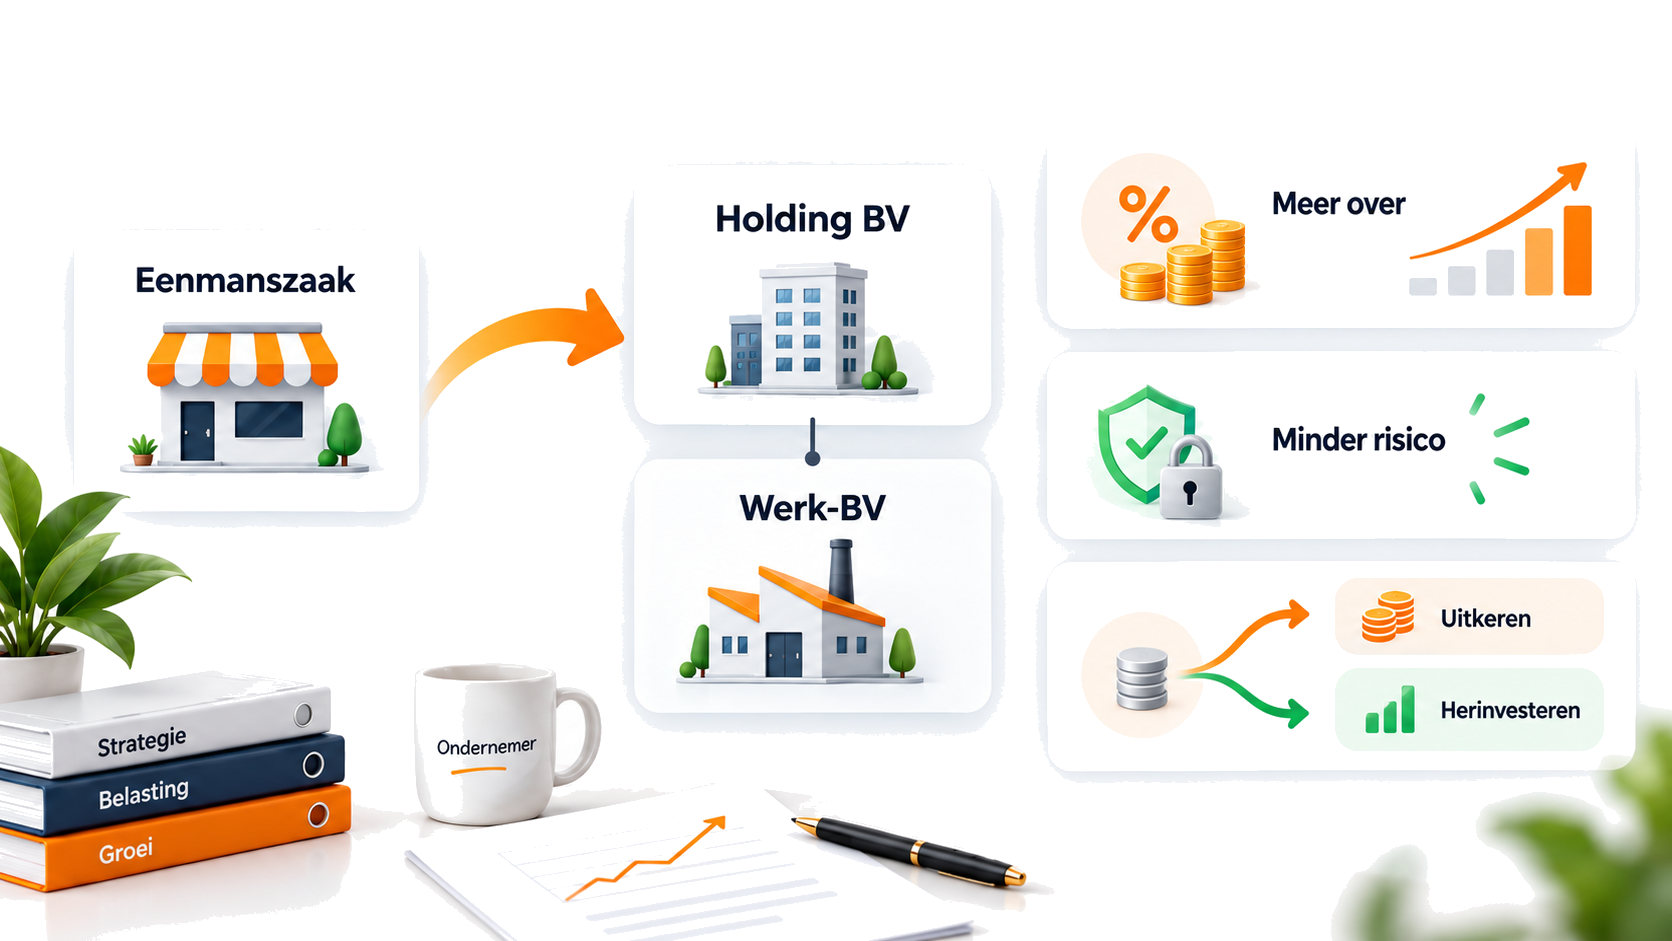
Een BV kies je niet op basis van één winstgrens
Naast de winst spelen onder andere je privé-geldbehoefte, investeringen, personeel, ondernemingsrisico, toekomstige winstverwachting, vermogensopbouw en een toekomstige participatie of verkoop mee. Daarom rekenen we eerst en adviseren we daarna over de gewenste structuur.
Zonder begeleiding
Je blijft in de eenmanszaak
Vermogensopbouw
× Geen aparte plek om vermogen binnen de onderneming op te bouwen.
Ondernemingsrisico
× Geen juridische scheiding tussen privé en de onderneming.
Personeel
× Met personeel in dienst draag je het ondernemingsrisico privé.
Privé-geldbehoefte
× Ook winst die je niet privé nodig hebt, wordt direct belast.
Investeringen
× Investeringen komen volledig voor rekening en risico van jou privé.
Participatie of verkoop
× Een toekomstige participatie of verkoop is lastiger in te richten.
Met JE Finance & Advice
Met een BV-structuur
Je stapt over naar een BV
Vermogensopbouw
✓ Vermogen opbouwen binnen de BV of via een holding.
Ondernemingsrisico
✓ Een duidelijkere juridische scheiding tussen privé en de operationele onderneming.
Personeel
✓ Personeel en ondernemingsrisico zitten in de BV, gescheiden van privé.
Privé-geldbehoefte
✓ Wat je niet privé nodig hebt, kan in de BV blijven voor investeringen of vermogensopbouw.
Investeringen
✓ Investeringen kunnen vanuit de BV worden gedaan.
Participatie of verkoop
✓ Participatie of verkoop loopt via aandelen, eventueel via een holding.
Ondernemers die wij begeleiden
 Slaats
 Idiomatic
 Noork
 MEDIC First Aid
 Kremers
Hoe wij de overstap aanpakken
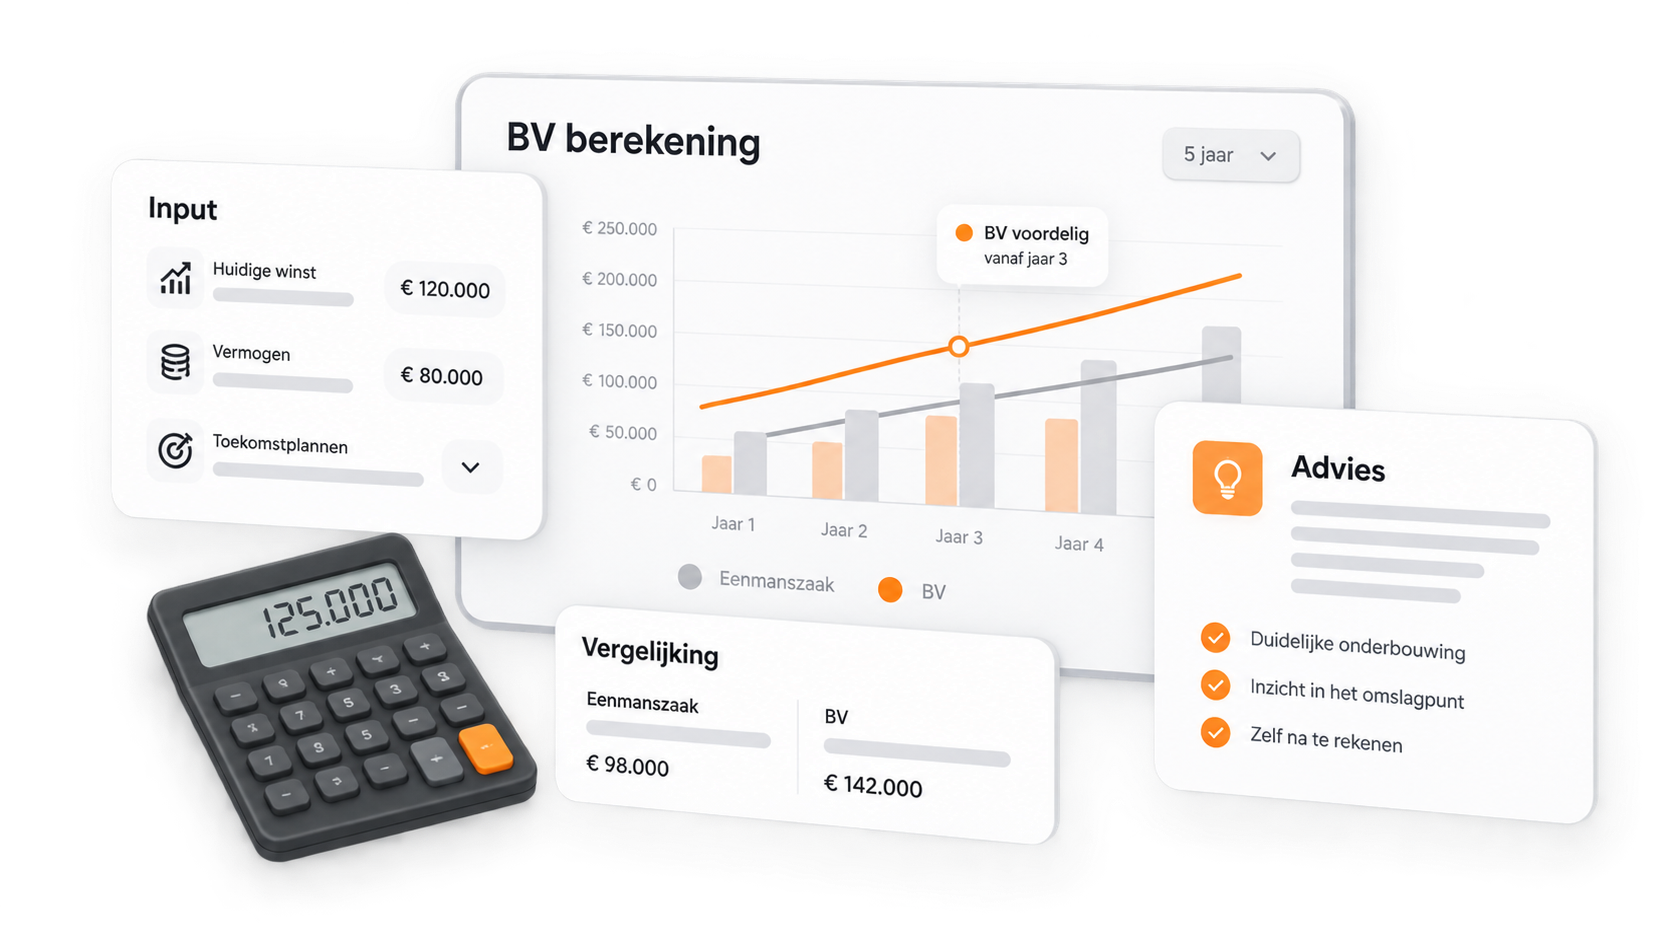
We beginnen met een vrijblijvende BV-berekening: op basis van je cijfers maken we een eerste vergelijking tussen je eenmanszaak en een BV. Wil je daarna verder, dan bepalen we onder andere de gewenste fiscale ingangsdatum, welke bezittingen en schulden overgaan en welke fiscale acties nodig zijn.
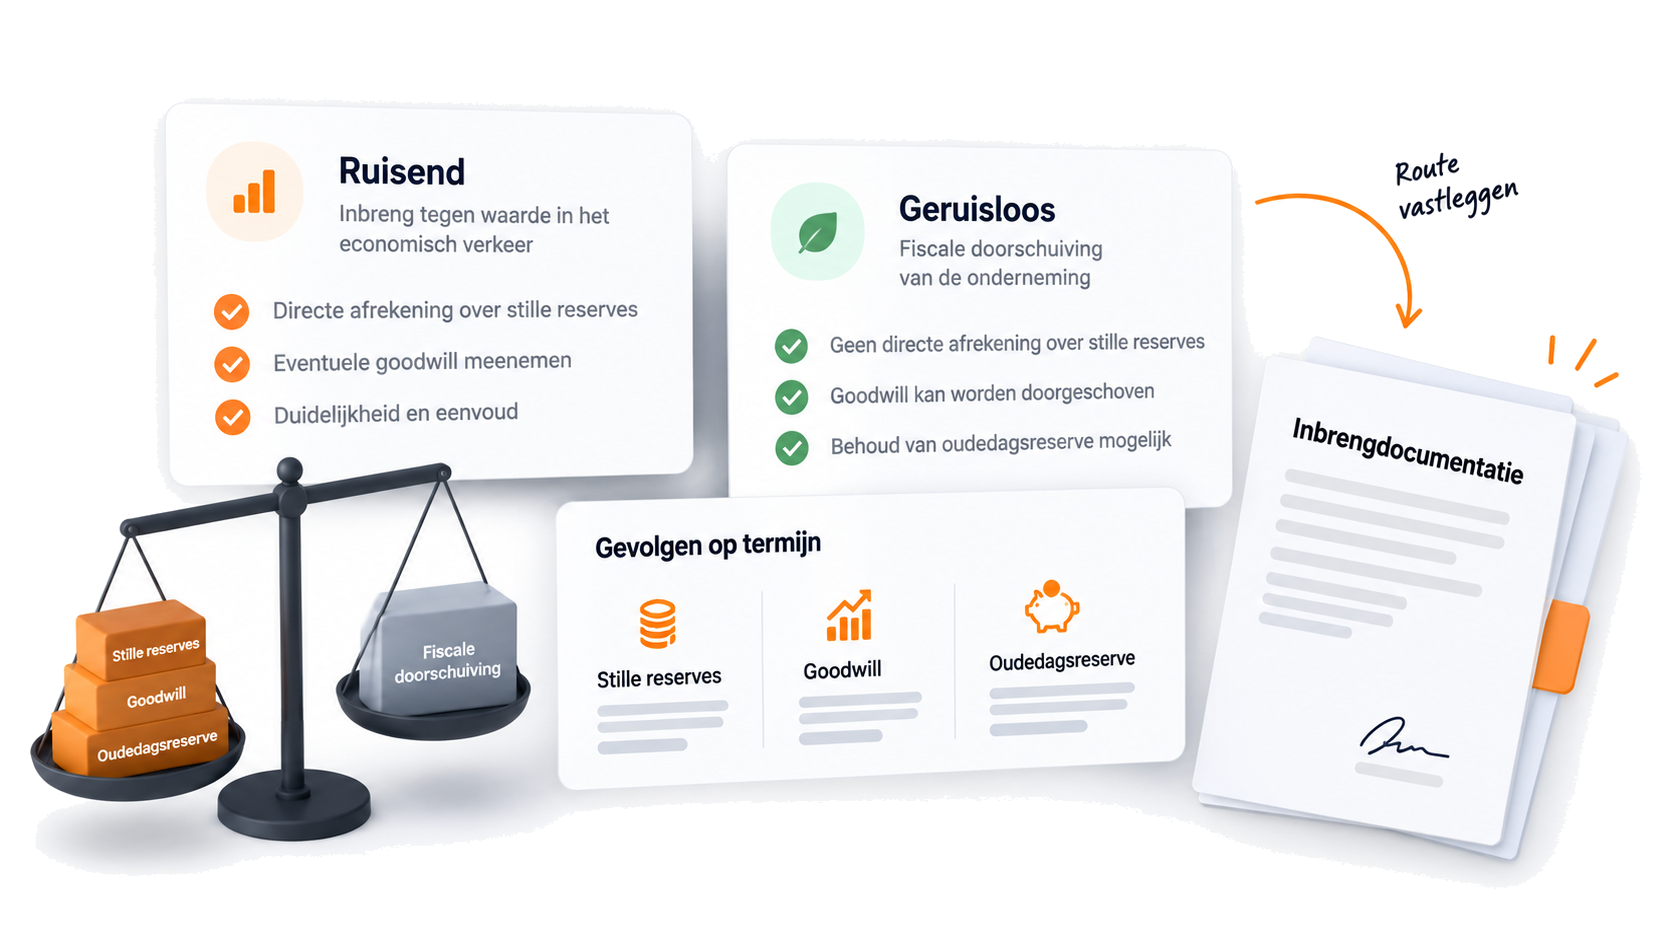
De overgang kan via een activa-passivatransactie, een ruisende inbreng of een geruisloze inbreng. Bij een ruisende inbreng kan fiscale afrekening plaatsvinden over de stakingswinst; bij een geruisloze inbreng kan de fiscale claim onder voorwaarden worden doorgeschoven naar de BV. Welke route past, beoordelen we per situatie, onder andere aan de hand van de goodwill en een eventuele FOR.
Daarnaast bepalen we of één BV volstaat of dat een holding met werkmaatschappij beter past, en hoe je nieuwe administratie en DGA-situatie worden ingericht.
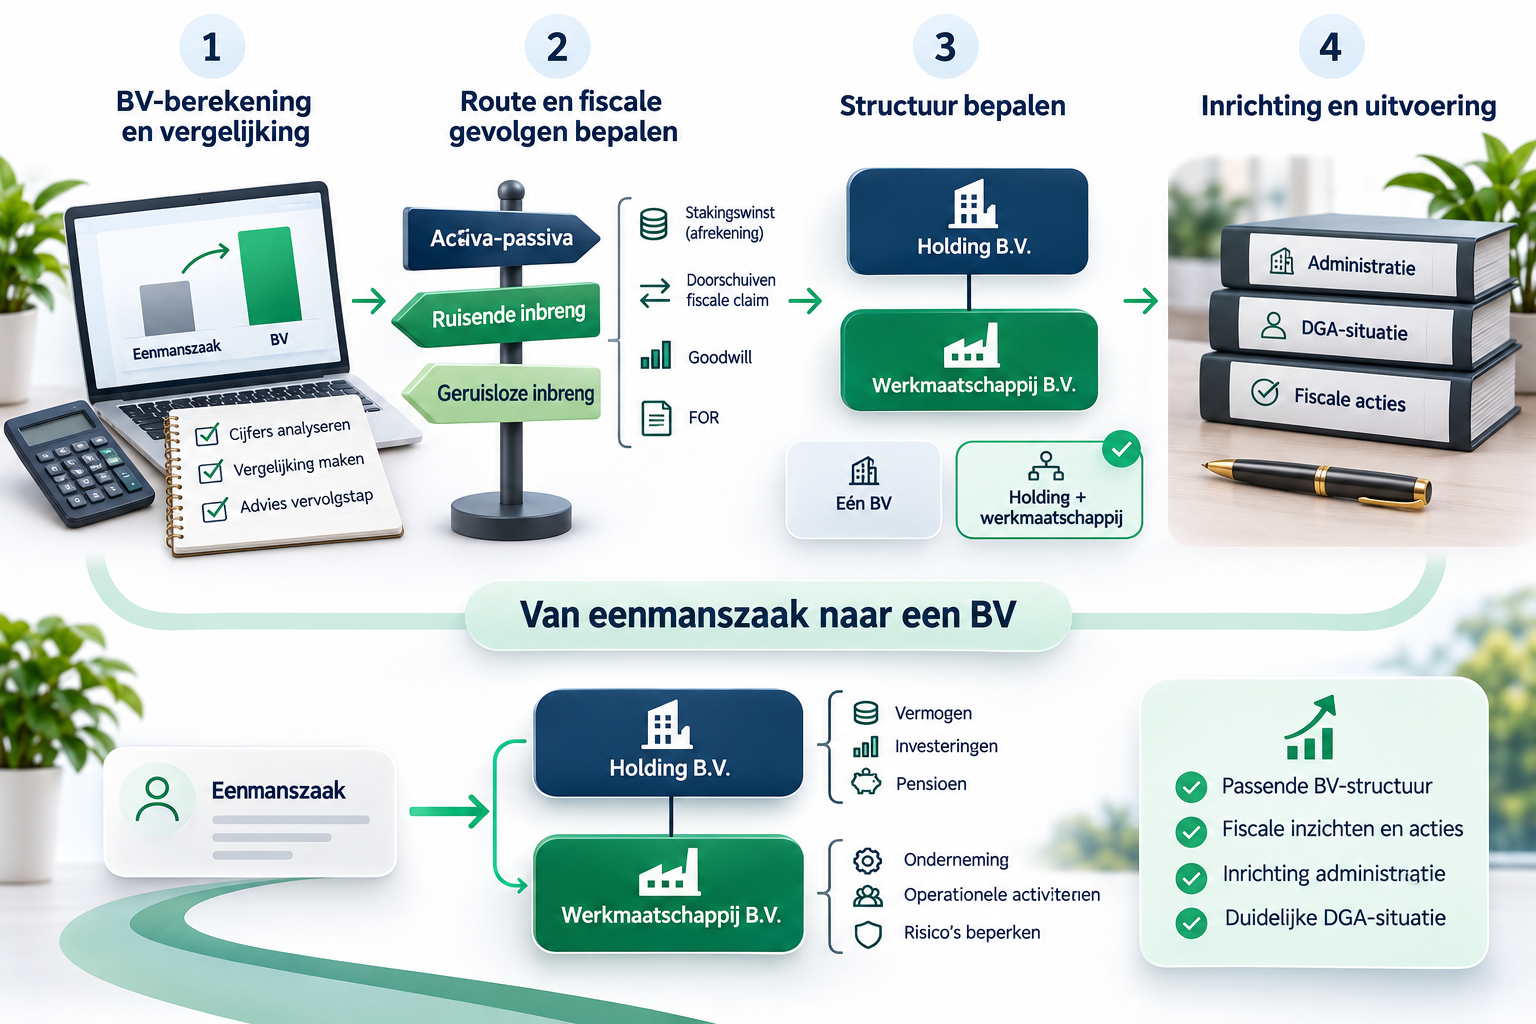
Wat wij precies voor je regelen
Van de vrijblijvende BV-berekening tot de fiscale nazorg. Wij begeleiden de hele overstap, jij blijft ondernemen.
Vergelijking eenmanszaak versus BV
We vergelijken je eenmanszaak met een BV en bepalen daarna de gewenste structuur: één BV of een holding met werkmaatschappij.
Ruisend of geruisloos
We bepalen de wijze van inbreng (activa-passivatransactie, ruisend of geruisloos) en de fiscale ingangsdatum, en beoordelen de goodwill en een eventuele FOR.
Inbreng en notaris
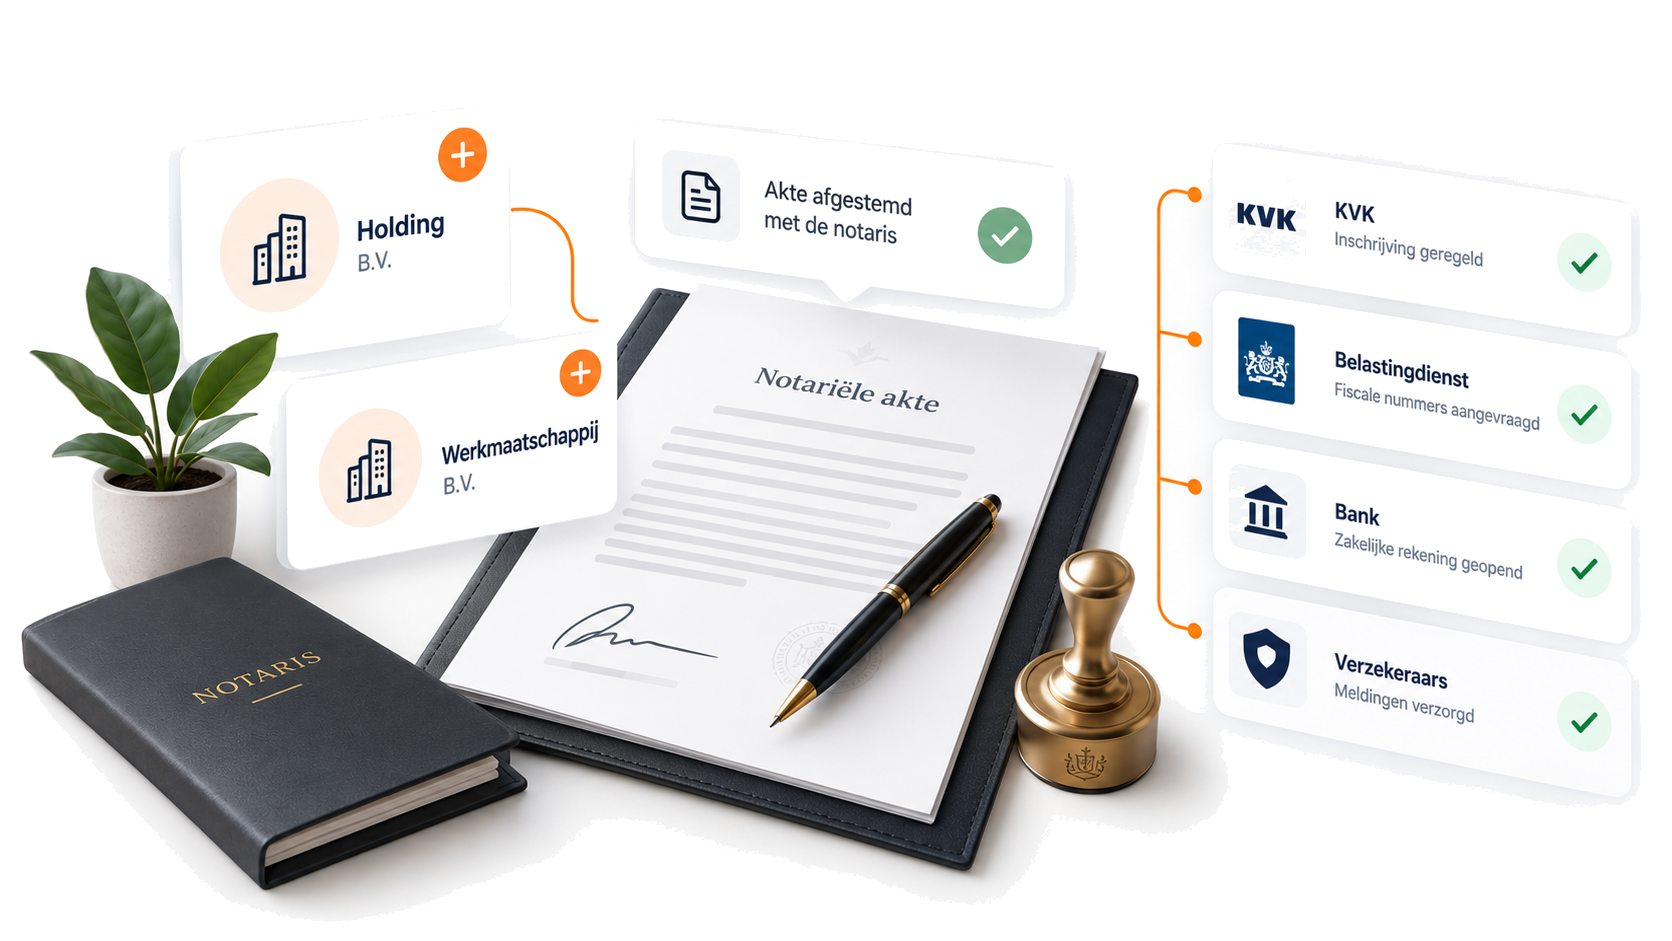
We vragen een prijsvoorstel op bij de notaris, stellen waar nodig een intentieverklaring op en verzorgen de inbrengbalans, inbrengbeschrijving, fiscale openingsbalans en fiscale verzoeken. Daarna stemmen we af met de notaris en controleren we de conceptakten.
Oprichting structuur
Je BV of holding met werkmaatschappij wordt opgericht en we passen de voorlopige aanslagen aan of vragen ze aan.
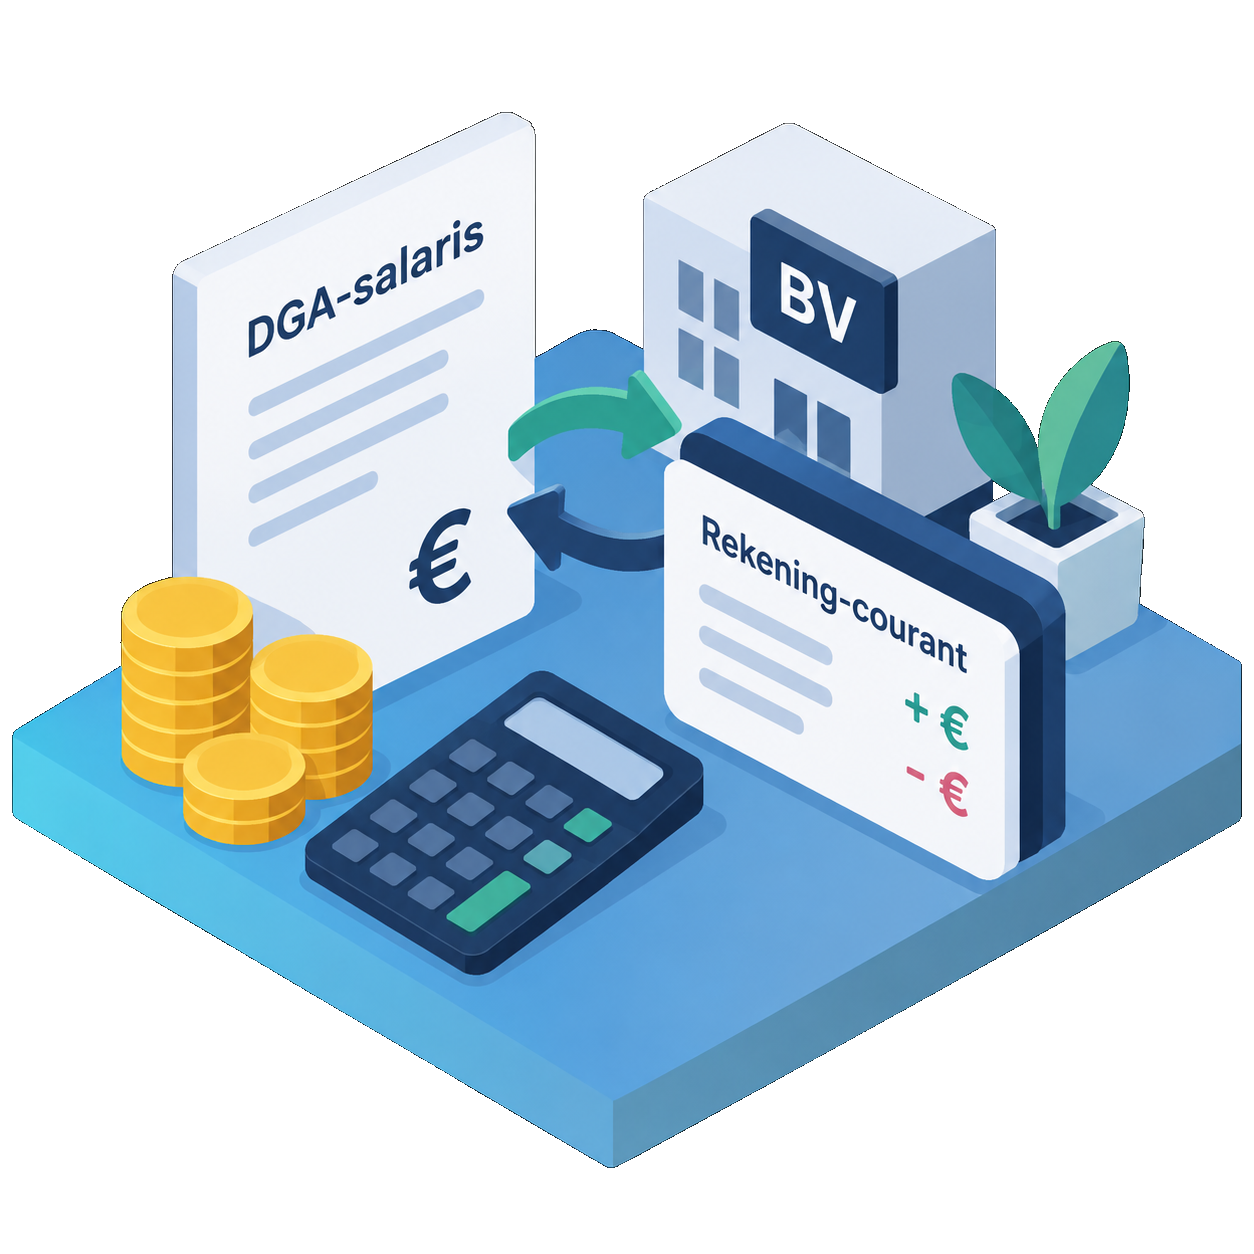
DGA-salaris en rekening-courant
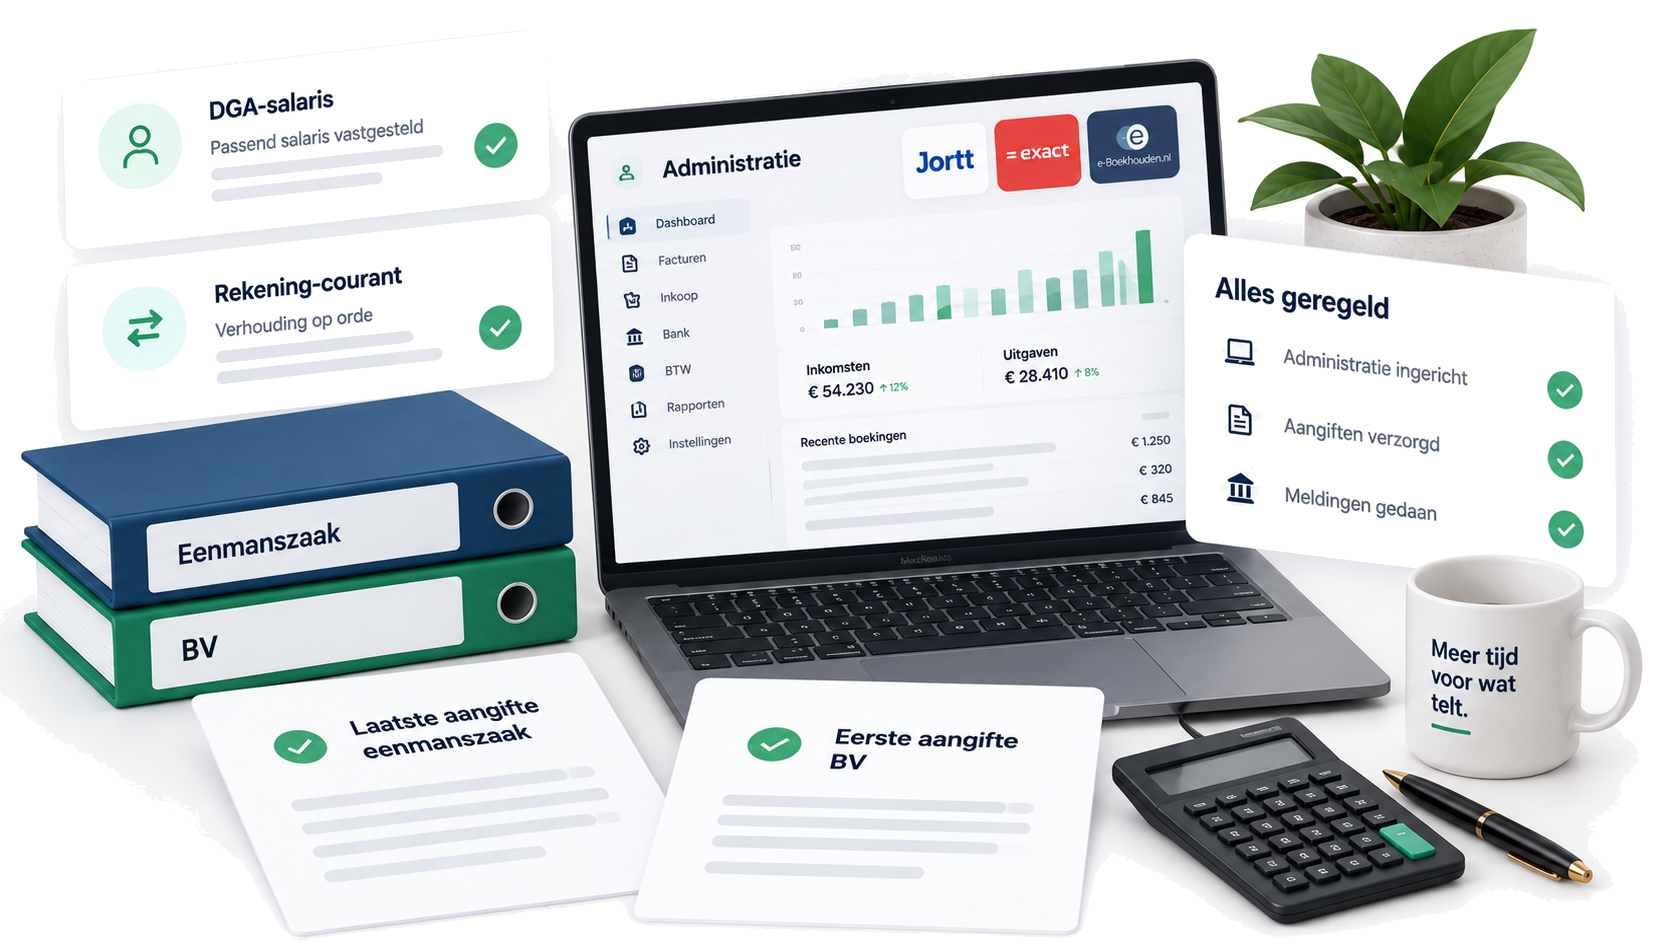
We beoordelen het gebruikelijk loon, richten de loonadministratie in of begeleiden die, en stellen de rekening-courant- en managementovereenkomsten op.
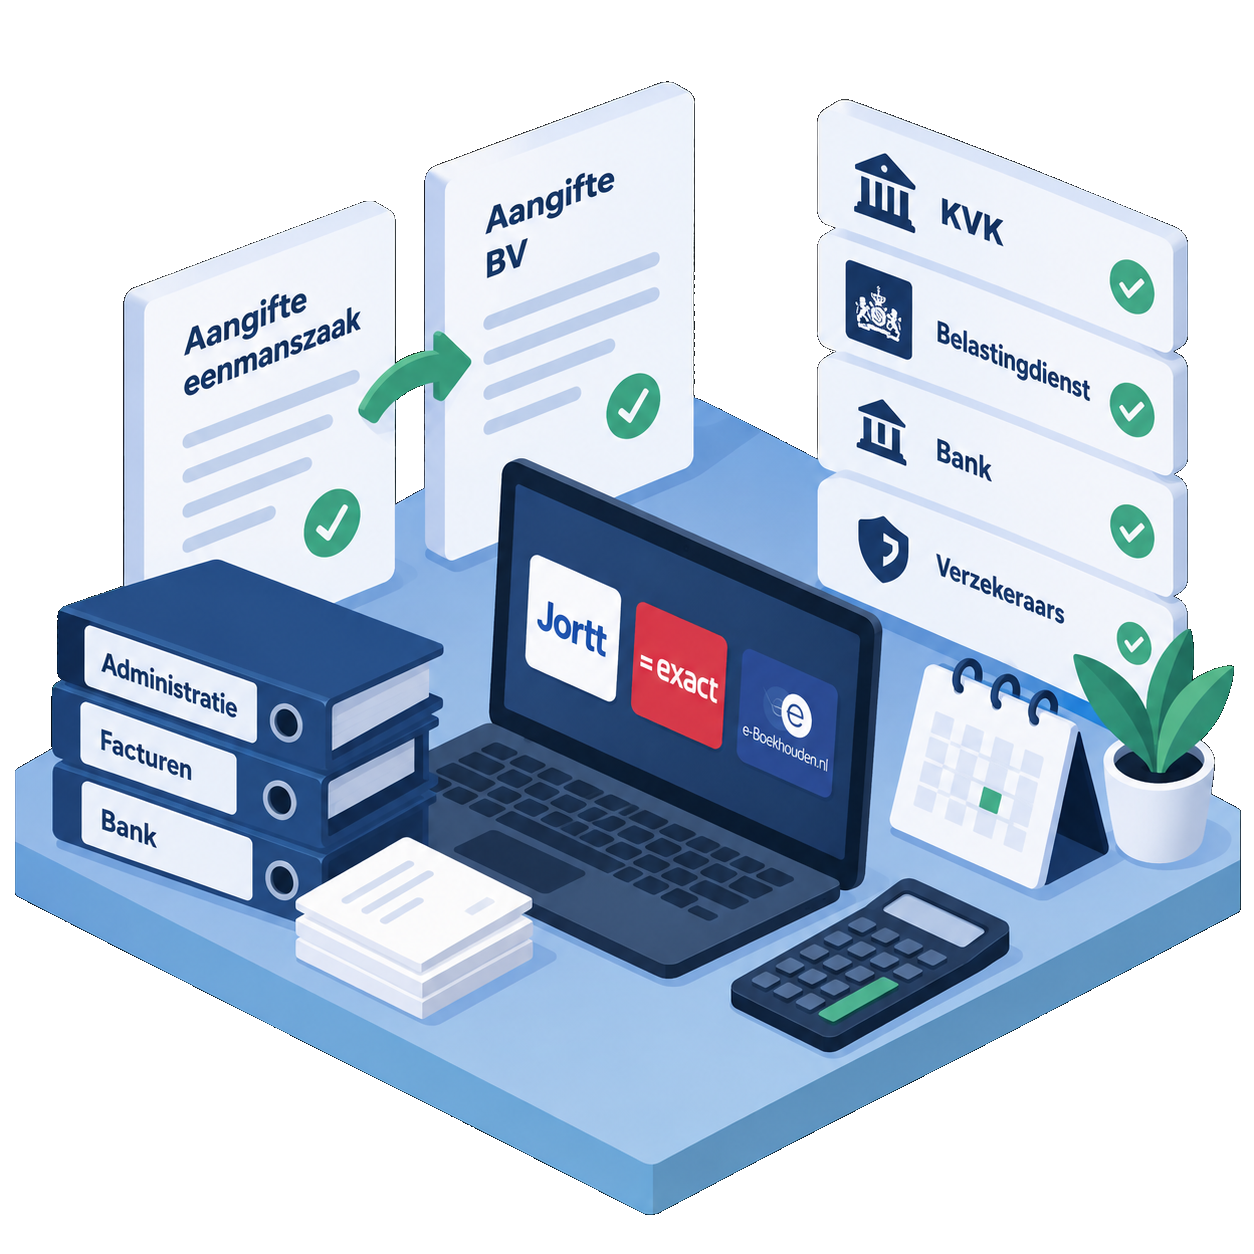
Administratieve overgang en nazorg
We begeleiden de administratieve overgang naar je nieuwe structuur en verzorgen de fiscale nazorg.
Praktijkcase
Een ondernemer met een eenmanszaak verwachtte een resultaat van circa € 250.000 en had vier medewerkers in dienst. Wij rekenden de situatie door en vergeleken die met een BV-structuur. Naast een liquiditeitsvoordeel zorgde de BV voor een duidelijkere juridische scheiding tussen privé en onderneming.
€ 250.000
Verwacht resultaat van de eenmanszaak
4
Medewerkers in dienst, met ondernemingsrisico
€ 50.853
Minder direct verschuldigde belasting in het boekjaar
€ 7.116
Berekend verschil inclusief latente belastingclaim op dividend
Van eerste berekening tot werkende BV
Van vrijblijvende BV-berekening tot afronding van de overgang.
01
Vrijblijvende berekening
We beginnen met een vrijblijvende BV-berekening: op basis van je cijfers vergelijken we je eenmanszaak met een BV. Dit is een berekening, geen gratis adviesgesprek.
02
Advies- of inbrengtraject
Wil je verder, dan start het betaalde advies- of inbrengtraject. We bepalen de structuur en de wijze van overgang.
03
Inbrengstukken, notaris en oprichting
We zorgen voor de fiscale voorbereiding en de inbrengstukken, stemmen af met de notaris en begeleiden de oprichting en inbreng.
04
Administratieve en fiscale overgang
We begeleiden de administratieve en fiscale overgang naar je BV en ronden het traject af.
Veelgestelde vragen over de overstap
Staat jouw vraag er niet bij? Stel hem via het formulier hieronder.
Er bestaat geen vaste winstgrens waarbij iedere ondernemer automatisch naar een BV moet. Naast de winst zijn onder andere je privé-geldbehoefte, investeringen, toekomstplannen en de hoeveelheid winst die binnen de BV kan blijven belangrijk.
Twijfel je? Dan maken we eerst een vrijblijvende BV-berekening op basis van je cijfers.
Ja. Wij maken vrijblijvend een eerste vergelijking op basis van je cijfers. Die BV-berekening is geen gratis adviesgesprek.
Wil je verdere advisering of begeleiding, dan starten we een betaald advies- of inbrengtraject.
Bij een ruisende inbreng kan fiscale afrekening plaatsvinden over de relevante stakingswinst. Bij een geruisloze inbreng kan de fiscale claim onder voorwaarden worden doorgeschoven naar de BV.
Kenmerk
Ruisend
Geruisloos
Fiscale afrekening
Kan plaatsvinden over de stakingswinst
Niet bij de inbreng
Fiscale claim
Wordt afgerekend
Doorgeschoven naar de BV
Voorwaarden
Per situatie beoordeeld
Specifieke voorwaarden en termijnen
Of een route passend is, beoordelen we per situatie. Wij begeleiden zowel ruisende als geruisloze inbreng.
Hierbij worden de afgesproken activa en passiva vanuit je bestaande onderneming overgedragen aan de BV.
Of deze route fiscaal verstandig is, hangt af van je specifieke onderneming.
Nee. Voor sommige ondernemers is één BV voldoende. Een holding kan interessant zijn voor bijvoorbeeld vermogensopbouw, risicospreiding, toekomstige participaties of verkoop.
Daar staan extra administratieve verplichtingen en kosten tegenover.
Een eventuele fiscale oudedagsreserve beoordelen we als onderdeel van het inbrengtraject, samen met onder andere de goodwill.
Zo weet je vooraf wat de gekozen route in jouw situatie betekent.
Als DGA kan de gebruikelijkloonregeling van toepassing zijn. Wij beoordelen het gebruikelijk loon en richten de loonadministratie in of begeleiden die.
Daarnaast stellen we de rekening-courant- en managementovereenkomsten op.
Wij begeleiden de administratieve overgang naar je nieuwe structuur. Denk aan het inrichten of begeleiden van de loonadministratie en het aanpassen of aanvragen van de voorlopige aanslagen.
Na de overgang verzorgen we ook de fiscale nazorg.
Wij werken met vaste prijzen. Ruisend of geruisloos maakt voor de prijs niet uit.
Traject
Inbreng
Prijs excl. btw
Activa-passivatransactie
Overdracht activa en passiva
€ 2.250
Eenmanszaak naar één BV
Ruisend of geruisloos
€ 3.000
Eenmanszaak naar holding + werkmaatschappij
Ruisend of geruisloos
€ 3.250
Notariskosten zijn niet inbegrepen bij de standaardprijzen.
Stuur ons een bericht
Heb je vragen of wil je graag een afspraak maken? Neem telefonisch of per e-mail contact met ons op, of gebruik het contactformulier.
Stuur ons een bericht
Bedrijven waar wij mee werken
Vanuit Eindhoven, voor heel Nederland
Vrijblijvend kennismaken?
Plan een afspraak en ontdek wat JE Finance & Advice voor jouw bedrijf en netto-inkomen kan betekenen.